Domain brennwertsystem.de kaufen?
Wir ziehen mit dem Projekt
brennwertsystem.de um.
Sind Sie am Kauf der Domain
brennwertsystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brennwertsystem.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
FoxESS 'EP 12 PLUS mit Heizung'(0% MwSt §12 III UstG)Zellchemie: Lithium-Eisenphosphat (LiFePO4) Nennenergie: 11,52 kWh Nutzbare Energie: ca. 10,36 kWh (90 % DoD) Nennspannung: 384 V Betriebsspannung: 348–438 V Maximaler Dauerstrom (Laden/Entladen): 30 A Empfohlener Betriebsstrom: 15 A1870,60 €*Versand: 169,90 €Sichere Weiterleitung zum Anbieter
-
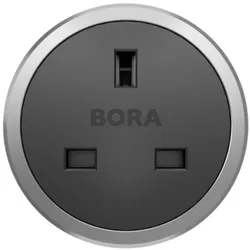
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
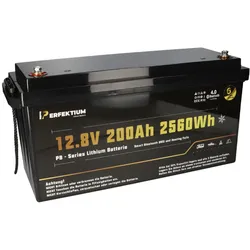
Perfektium LiFePO4 12.8V 200Ah Smart Bluetooth BMS mit Heizung mit 0% MwSt nach §12 Abs. 3 UstGPerfektium LiFePO4 12.8V 200Ah – Intelligente Batterie mit Bluetooth & Heizung Leistungsstarke Energiequelle mit hoher Lebensdauer Die Perfektium LiFePO4 12.8V 200Ah Batterie ist eine zuverlässige und leistungsstarke Lösung für langfristige Energiespeicherung. Die innovative Lithium-Eisenphosphat-Technologie sorgt für eine beeindruckende Haltbarkeit von über 6000 Ladezyklen , eine leichte Bauweise und außergewöhnliche Stabilität , selbst unter anspruchsvollen Einsatzbedingungen. Intelligentes Batteriemanagementsystem (BMS) Das fortschrittliche Batteriemanagementsystem (BMS) reguliert die einzelnen Zellen und schützt die Batterie effektiv vor Überladung, Tiefentladung und Spannungsspitzen . Dadurch bleibt die Leistung über viele Jahre hinweg konstant und die Nutzung wird sicherer. Effiziente Heiztechnologie für extreme Bedingungen Die Batterie ist mit einer integrierten Heizfunktion ausgestattet, die den Einsatz auch bei Temperaturen bis zu -35°C ermöglicht. Die Heiztechnologie arbeitet besonders effizient, da sie keinen Strom aus der Batterie selbst entnimmt. So bleibt die volle Speicherkapazität erhalten. Moderne Bluetooth-Überwachung per App Mit der Bluetooth 4.0-Funktion kann die Batterie über die Perfektium Pro-App (iOS & Android) einfach überwacht werden. Die App ermöglicht die gleichzeitige Kontrolle von bis zu 8 Batterien und liefert Echtzeitdaten zu Ladezustand, Spannung, Strom, Temperatur und Betriebszeit . Robustes Gehäuse mit hoher Schutzklasse Das widerstandsfähige IP65-Gehäuse schützt die Batterie zuverlässig vor Staub und Feuchtigkeit , was sie ideal für den Einsatz in herausfordernden Umgebungen macht. Die robusten M8-Anschlüsse gewährleisten eine sichere und stabile Verbindung. Technische Daten Spannung: 12.8V Kapazität: 200Ah / 2560Wh Zellentyp: Prismatische Zelle Abmessungen (L x B x H): 502 × 186 × 246 mm Gewicht: 19.1 kg Zykluslebensdauer: >6000 @ 80% D.o.D Innenwiderstand: =15 mO @ 50% SOC Empfohlene Ladespannung: 14.6V Erhaltungsladespannung: 13.8 ± 0.8V Empfohlener Ladestrom: 60A Max. Ladestrom: 100A Kontinuierlicher Entladestrom: 200A Spitzenentladungs-Abschaltstrom: 450A (200–500 ms) Betriebsspannungsbereich: 10 – 14.6V Ende des Entladespannungsbereichs: 9.2 – 11.2V Schutzklasse: IP65 Ladetemperatur: 0 – 50°C Entladungstemperatur: -20 – 75°C Betriebstemperatur der Heizung: -35 – 5°C Serien- und Parallelverfügbarkeit: Maximal 4 Stück in Reihe und 4 Stück parallel Kommunikationsschnittstelle: RS485 Zertifizierungen: CE / UL / UN38.3 / MSDS / ROHS / UN 3480 / CLASS 9 / ECE R10 Anwendungsbereiche Wohnmobile und Campingfahrzeuge Solaranlagen und netzunabhängige Energiesysteme Marine- und Bootsinstallationen Industrie- und Notstromanwendungen Kompatibilität Ersetzt herkömmliche Blei-Gel- und AGM-Batterien Ideal für 12V-Systeme mit hohem Energiebedarf Geeignet für parallelen und seriellen Betrieb Lieferumfang 1× Perfektium LiFePO4 12.8V 200Ah Batterie mit Smart Bluetooth BMS Benutzerhandbuch für eine schnelle Inbetriebnahme920,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **


Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
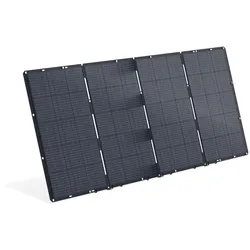
BMZ Powerpanel 400W Monokristallin (23,4% Effizienz) IP67 0% MwSt nach §12 Abs. 3 UstGEntdecke grenzenlose Freiheit mit dem BMZ POWERPANEL Mache dich bereit für dein nächstes Outdoor-Abenteuer mit dem BMZ POWERPANEL – deiner ultimativen Energiequelle für den POWER2GO. Dieses robuste Solarpanel ist dein zuverlässiger Begleiter in jedem Gelände, bereit, dir die Energie zu geben, die du brauchst, wo auch immer dein Weg dich führt. Zuverlässige Leistung, überall und jederzeit Mit Varianten von 200 Watt bis 400 Watt bietet das BMZ POWERPANEL die Kraft, deinen POWER2GO mit bis zu 400 Watt zu laden (POWERCONTROLLER separat erhältlich). Seine hochwertigen Solarzellen maximieren die Energiegewinnung aus Sonnenlicht und sein widerstandsfähiges Design gewährleistet sicheren Betrieb unter anspruchsvollen Bedingungen. Freiheit, die du spüren kannst Erkunde die Wildnis, genieße das Campingleben oder gehe auf Abenteuerreisen – mit dem BMZ POWERPANEL bist du stets bestens versorgt. Sein IP67-zertifiziertes, wasserdichtes Design bedeutet, dass du es auch bei nassem Wetter bedenkenlos nutzen kannst. Technische Details, die überzeugen Leistung: Erhältlich in Varianten von 200 W und 400 W Zellentyp: Monokristallin mit beeindruckender Effizienz von bis zu 23,4% Maße und Gewicht: Kompakt und leicht, perfekt für unterwegs Sicherheit: Der separat erhältliche POWER CONTROLLER schützt dein Equipment vor elektrischen Problemen und optimiert den Ladevorgang. Deine Energiequelle für jedes Abenteuer Mit dem BMZ POWERPANEL und dem unverzichtbaren POWER CONTROLLER bist du bereit für grenzenlose Freiheit und unabhängige Energieversorgung unterwegs. Entdecke die Welt, ohne Kompromisse bei der Energieversorgung einzugehen – mit BMZ bist du immer einen Schritt voraus. Worauf wartest du? Hol dir jetzt dein BMZ POWERPANEL und erlebe die Freiheit der unabhängigen Energieversorgung!379,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'EP 12 PLUS mit Heizung'(0% MwSt §12 III UstG)Zellchemie: Lithium-Eisenphosphat (LiFePO4) Nennenergie: 11,52 kWh Nutzbare Energie: ca. 10,36 kWh (90 % DoD) Nennspannung: 384 V Betriebsspannung: 348–438 V Maximaler Dauerstrom (Laden/Entladen): 30 A Empfohlener Betriebsstrom: 15 A1870,60 €*Versand: 169,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Ustg
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Perfektium LiFePO4 12.8V 200Ah Smart Bluetooth BMS mit Heizung mit 0% MwSt nach §12 Abs. 3 UstGPerfektium LiFePO4 12.8V 200Ah – Intelligente Batterie mit Bluetooth & Heizung Leistungsstarke Energiequelle mit hoher Lebensdauer Die Perfektium LiFePO4 12.8V 200Ah Batterie ist eine zuverlässige und leistungsstarke Lösung für langfristige Energiespeicherung. Die innovative Lithium-Eisenphosphat-Technologie sorgt für eine beeindruckende Haltbarkeit von über 6000 Ladezyklen , eine leichte Bauweise und außergewöhnliche Stabilität , selbst unter anspruchsvollen Einsatzbedingungen. Intelligentes Batteriemanagementsystem (BMS) Das fortschrittliche Batteriemanagementsystem (BMS) reguliert die einzelnen Zellen und schützt die Batterie effektiv vor Überladung, Tiefentladung und Spannungsspitzen . Dadurch bleibt die Leistung über viele Jahre hinweg konstant und die Nutzung wird sicherer. Effiziente Heiztechnologie für extreme Bedingungen Die Batterie ist mit einer integrierten Heizfunktion ausgestattet, die den Einsatz auch bei Temperaturen bis zu -35°C ermöglicht. Die Heiztechnologie arbeitet besonders effizient, da sie keinen Strom aus der Batterie selbst entnimmt. So bleibt die volle Speicherkapazität erhalten. Moderne Bluetooth-Überwachung per App Mit der Bluetooth 4.0-Funktion kann die Batterie über die Perfektium Pro-App (iOS & Android) einfach überwacht werden. Die App ermöglicht die gleichzeitige Kontrolle von bis zu 8 Batterien und liefert Echtzeitdaten zu Ladezustand, Spannung, Strom, Temperatur und Betriebszeit . Robustes Gehäuse mit hoher Schutzklasse Das widerstandsfähige IP65-Gehäuse schützt die Batterie zuverlässig vor Staub und Feuchtigkeit , was sie ideal für den Einsatz in herausfordernden Umgebungen macht. Die robusten M8-Anschlüsse gewährleisten eine sichere und stabile Verbindung. Technische Daten Spannung: 12.8V Kapazität: 200Ah / 2560Wh Zellentyp: Prismatische Zelle Abmessungen (L x B x H): 502 × 186 × 246 mm Gewicht: 19.1 kg Zykluslebensdauer: >6000 @ 80% D.o.D Innenwiderstand: =15 mO @ 50% SOC Empfohlene Ladespannung: 14.6V Erhaltungsladespannung: 13.8 ± 0.8V Empfohlener Ladestrom: 60A Max. Ladestrom: 100A Kontinuierlicher Entladestrom: 200A Spitzenentladungs-Abschaltstrom: 450A (200–500 ms) Betriebsspannungsbereich: 10 – 14.6V Ende des Entladespannungsbereichs: 9.2 – 11.2V Schutzklasse: IP65 Ladetemperatur: 0 – 50°C Entladungstemperatur: -20 – 75°C Betriebstemperatur der Heizung: -35 – 5°C Serien- und Parallelverfügbarkeit: Maximal 4 Stück in Reihe und 4 Stück parallel Kommunikationsschnittstelle: RS485 Zertifizierungen: CE / UL / UN38.3 / MSDS / ROHS / UN 3480 / CLASS 9 / ECE R10 Anwendungsbereiche Wohnmobile und Campingfahrzeuge Solaranlagen und netzunabhängige Energiesysteme Marine- und Bootsinstallationen Industrie- und Notstromanwendungen Kompatibilität Ersetzt herkömmliche Blei-Gel- und AGM-Batterien Ideal für 12V-Systeme mit hohem Energiebedarf Geeignet für parallelen und seriellen Betrieb Lieferumfang 1× Perfektium LiFePO4 12.8V 200Ah Batterie mit Smart Bluetooth BMS Benutzerhandbuch für eine schnelle Inbetriebnahme920,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Q-Batteries 12,8V 200Ah LiFePO4 Akku Bluetooth & Heizung 2560Wh mit 0% MwSt nach §12 Abs. 3 UstGQ-Batteries 12,8V 200Ah LiFePO4 Akku Bluetooth & Heizung – 0% MwSt nach §12 Abs. 3 UStG Einleitung mit Nutzenversprechen Der Q‐Batteries Lithium Akku 12‐200 vereint 12,8 V , 200 Ah und 2560 Wh zu einer kompakten, leistungsstarken Energiequelle. LiFePO4‐Technologie , integrierte Heizung und Bluetooth ‐Monitoring liefern zuverlässige Leistung und volle Transparenz – mobil wie stationär. Vorteile & Leistung Wartungsfrei , extrem zyklenfest und mit sehr hoher Energiedichte ausgelegt, bietet der Akku langanhaltende Power bei geringem Gewicht (21,1 kg) . Er überzeugt durch lange Lagerfähigkeit , kompakte Abmessungen und lageunabhängigen Einsatz . Die Bluetooth ‐App zeigt in Echtzeit Ladezustand , Temperatur sowie Lade‐/Entladeleistung . Qualität / Technik / Zuverlässigkeit Die Lithium‐Eisen‐Phosphat ‐Zellchemie garantiert hohe Betriebssicherheit ohne Explosionsgefahr – selbst bei Fehlanwendung oder extremen Bedingungen. Der große Temperaturbereich von −20 °C bis +60 °C (Entladung) und 0 °C bis +45 °C (Ladung) sowie die integrierte Heizung ermöglichen verlässliche Performance. Die Q‐Batteries BMS ‐App ist für iOS und Android verfügbar. Anwendung & Einsatz Ideal für Wohnmobile/Wohnwagen , Boote und Solaranwendungen sowie Scooter , Reinigungsmaschinen und die Reha‐Technik . Überall dort, wo 12‐V‐Batterien benötigt werden, punktet der 12‐200 mit hoher Zyklenfestigkeit und deutlicher Gewichtsersparnis gegenüber Blei. Kompatibilität Einfache Integration in 12 V‐Bordnetze über F12 (M8) ‐Anschlüsse. Überwachung per Bluetooth in der Q‐Batteries BMS App (iOS/Android). Ladeschlussspannung 14,6 V berücksichtigen. Technische Daten Nennspannung: 12,8 V (Ladeschlussspannung 14,6 V) Kapazität: 200 Ah Energie: 2560 Wh Technologie: LiFePO4 (Lithium‐Eisen‐Phosphat) Anschluss: F12 (M8) Gewicht: 21,1 kg Maße (L x B x H): 485 x 172 x 240 mm Entladung: −20 °C bis +60 °C Ladung: 0 °C bis +45 °C Kommunikation: Bluetooth; Q‐Batteries BMS App für iOS & Android Anwendungsbereiche Scooter Reinigungsmaschinen Reha‐Technik Wohnmobile / Wohnwagen Boote Solaranwendungen Kompatibilitäten 12 V‐Systeme F12 (M8) ‐Polanschlüsse Q‐Batteries BMS App (iOS & Android) via Bluetooth Lieferumfang 1× Q‐Batteries Lithium Akku 12‐200 12,8V 200Ah504,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-ASkyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-A. Breite: 74 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 840W. Bruttoinhalt: 610 l. Nettoinhalt: 418 l. Temperatur min.: -18°C. Temperatur max.: -22°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag: Rechts. Türanschlag wechselbar: ja. Abschließbar: ja. Stromstärke: 12,68A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 24,40. Energieverbrauch/Jahr: 861 kWh. Energieverbrauch/Tag: 2,36 kWh. Kühlbereich: Tiefkühlung. Gewicht: 118 kg. Verpackungsbreite: 85 cm. Verpackungstiefe: 80 cm. Verpackungshöhe: 205 cm. Verpackungseinheit: 1.1981,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.